10 cărți de educație financiară care chiar schimbă ce faci cu banii
De Vlad Caluș · Actualizat 13 octombrie 2026 · 12 min citire
Dacă locuiești în România și vrei o singură carte cu care să începi, începe cu „Independența financiară în 7 pași”: e scrisă pentru brokerii, impozitele și titlurile de stat de aici. Pentru felul în care te gândești la bani, continuă cu „Psihologia banilor” de Morgan Housel, apoi cu „Calea simplă spre bogăție” de JL Collins.
Mai jos sunt 10 cărți, fiecare cu lecțiile principale și cu ordinea în care merită citite. Am ales cărți care schimbă comportamentul, nu doar motivația.
- Cele mai multe cărți bune despre bani sunt americane; „Independența financiară în 7 pași” e scrisă pentru România.
- Pentru fiecare carte ai 5–6 lecții principale, ca să știi ce iei din ea înainte s-o cumperi.
- Ordinea contează: întâi pașii concreți și relația cu banii, apoi investițiile, apoi teoria.
- Principiile din cărțile americane se aplică și aici, cu ETF-uri UCITS și regulile fiscale românești.
1. Independența financiară în 7 pași (Vlad Caluș)
Am scris-o pentru că aproape toate cărțile bune despre bani vorbesc despre conturi 401(k), fonduri americane și taxe din SUA. Cititorul din România rămâne cu principiile, dar fără pașii concreți: ce broker poate folosi de aici, cum se impozitează investițiile, ce sunt Fidelis și Tezaur, ce face un român din diaspora.
Cartea are în jur de 150 de pagini și te duce de la obiective și buget până la prima investiție, în ordinea în care chiar se fac lucrurile.
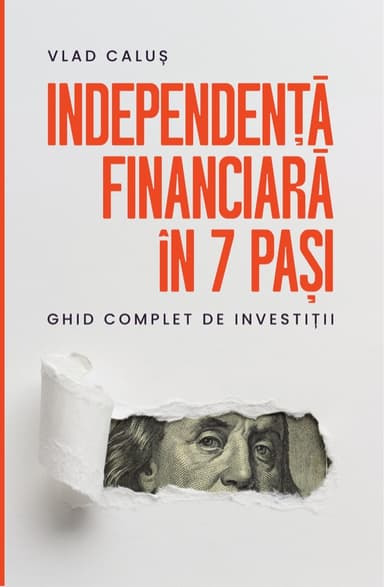
Independența financiară în 7 pași
Scrisă în română, pentru România: brokeri, impozite, titluri de stat, exemple în lei și euro.
Lecțiile principale:
- Începi cu obiective scrise: o cifră, o dată și motivul pentru care le vrei.
- Economisești la începutul lunii, automat, imediat după salariu, nu din ce rămâne.
- Fondul de urgență vine înaintea oricărei investiții.
- Scapi de datoriile scumpe înainte să investești: puține investiții bat sigur o dobândă de 15–20% pe an.
- Baza portofoliului poate fi un ETF global cu costuri mici, cumpărat printr-un broker accesibil din România.
- Fiecare an de amânare costă, din cauza dobânzii compuse și a inflației.
Pașii, pe scurt, sunt și în ghidul despre planul spre independența financiară.
Lista completă, pe scurt
| Carte | Autor | Pentru cine |
|---|---|---|
| Independența financiară în 7 pași | Vlad Caluș | Începători din România |
| Psihologia banilor | Morgan Housel | Toată lumea |
| Cel mai bogat om din Babilon | George S. Clason | Începători absoluți |
| Calea simplă spre bogăție | JL Collins | Începători |
| Pur și simplu continuă să cumperi | Nick Maggiulli | Începători și intermediari |
| Minighid de investiții bine chibzuite | John C. Bogle | Începători și intermediari |
| Haihui pe Wall Street | Burton G. Malkiel | Intermediari |
| Milionarul de lângă noi | Thomas J. Stanley și William D. Danko | Toată lumea |
| Die With Zero | Bill Perkins | Cine economisește deja constant |
| Investitorul inteligent | Benjamin Graham | Intermediari |
2. Psihologia banilor (Morgan Housel)
Titlul original: The Psychology of Money
Nu îți spune ce să cumperi. Îți arată de ce oameni inteligenți iau decizii proaste cu banii: frică, comparații, dorința de a „prinde” momentul.
Lecțiile principale:
- Comportamentul contează mai mult decât cunoștințele: cine nu vinde în panică ajunge de regulă mai departe decât cine știe mult, dar se agită.
- Averea e partea pe care nu o vezi: banii pe care nu i-ai cheltuit.
- Să știi când ai „destul” te ferește de riscuri pe care nu trebuia să ți le asumi.
- Timpul face grosul muncii la dobânda compusă, așa că cel mai important e să rămâi investit ani la rând.
- Lasă-ți loc de eroare: un plan bun merge și când lucrurile nu ies cum ai sperat.
- Cel mai mare câștig al banilor e controlul asupra propriului timp.
3. Cel mai bogat om din Babilon (George S. Clason)
Titlul original: The Richest Man in Babylon
O carte scurtă, scrisă ca o pildă. E simplă și tocmai de aceea funcționează.
Lecțiile principale:
- Păstrezi pentru tine cel puțin o zecime din tot ce câștigi, înainte să cheltui.
- Îți ții cheltuielile sub control, ca să nu crească odată cu venitul.
- Pui banii economisiți la lucru, ca să producă la rândul lor bani.
- Îți protejezi capitalul: nu investești în ce nu înțelegi și nu iei sfaturi de la cine nu se pricepe.
- Îți crești în timp capacitatea de a câștiga, prin ce înveți și ce faci.
4. Calea simplă spre bogăție (JL Collins)
Titlul original: The Simple Path to Wealth
Cea mai clară explicație a investițiilor în fonduri indexate pe care o poți da cuiva care nu vrea să devină expert. Exemplele sunt americane, dar principiile se aplică și în România, cu ETF-uri UCITS.
Lecțiile principale:
- Eviți datoriile, mai ales pe cele scumpe.
- Cheltui mai puțin decât câștigi și investești diferența, lună de lună.
- Pentru majoritatea oamenilor, un fond indexat pe toată piața e suficient.
- Scăderile mari ale pieței sunt normale și revin periodic; vânzarea în panică e greșeala scumpă.
- Economiile îți cumpără libertate: poți spune „nu” unui job sau unei situații care nu-ți convine.
5. Pur și simplu continuă să cumperi (Nick Maggiulli)
Titlul original: Just Keep Buying
O carte construită pe date, care răspunde la întrebări practice: cât să economisești, când să investești, ce să cumperi.
Lecțiile principale:
- La început contează mai mult cât economisești; pe măsură ce ai mai mult, contează mai mult cum investești.
- Investiția regulată bate de obicei așteptarea „momentului potrivit”.
- Pe date istorice, o sumă investită dintr-odată a ieșit de cele mai multe ori înaintea investiției eșalonate.
- Cumperi active care produc venit: acțiuni, obligațiuni, imobile.
- Când vrei să-ți faci o plăcere scumpă, poți investi o sumă egală; așa cheltui fără vinovăție.
6. Minighid de investiții bine chibzuite (John C. Bogle)
Titlul original: The Little Book of Common Sense Investing
Fondatorul Vanguard explică, cu date, de ce costurile mici și diversificarea bat pe termen lung majoritatea fondurilor administrate activ.
Lecțiile principale:
- Costurile sunt unul dintre puținele lucruri pe care le controlezi complet.
- După costuri, majoritatea fondurilor active rămân în urma indicelui pe termen lung.
- În loc să cauți acul în carul cu fân, cumperi tot carul: un fond pe toată piața.
- Tranzacțiile dese și schimbatul strategiei scad randamentul.
- Investitorii câștigă adesea mai puțin decât fondurile în care investesc, pentru că intră și ies la momente proaste.
7. Haihui pe Wall Street (Burton G. Malkiel)
Titlul original: A Random Walk Down Wall Street
Un clasic despre cum funcționează piețele și de ce e greu să le bați. Mai lungă, dar foarte bine explicată.
Lecțiile principale:
- Pe termen scurt, prețurile sunt greu de prezis; aproape nimeni nu nimerește piața constant.
- Fondurile indexate cu costuri mici sunt o alegere bună pentru majoritatea investitorilor.
- Diversifici pe clase de active și pe țări, nu doar pe companii.
- Bulele speculative se repetă de secole, de la lalele la dot-com; recunoașterea lor te poate proteja.
- Alocarea potrivită depinde de vârstă, de orizont și de cât risc poți duce.
8. Milionarul de lângă noi (Thomas J. Stanley și William D. Danko)
Titlul original: The Millionaire Next Door
Un studiu despre oamenii care chiar au acumulat avere. Concluzia surprinde: de multe ori nu arată ca niște oameni bogați.
Lecțiile principale:
- Mulți dintre cei care acumulează avere trăiesc sub posibilitățile lor.
- Venitul mare nu înseamnă avere; contează cât păstrezi din el.
- Cei care acumulează își fac buget și planuri, chiar și cu venituri mari.
- Consumul de imagine (mașini, haine, case pentru alții) e unul dintre cei mai mari dușmani ai averii.
- Ajutorul financiar constant dat copiilor adulți le poate reduce, paradoxal, independența.
9. Die With Zero (Bill Perkins)
Contrapunctul util la toate cărțile despre economisire: banii sunt un instrument pentru viață, nu un scor. Disponibilă în engleză.
Lecțiile principale:
- Scopul banilor e să-ți cumpere o viață bună și experiențe, nu cel mai mare sold la final.
- Unele experiențe au o fereastră de timp: le poți face doar la o anumită vârstă sau cu o anumită sănătate.
- Ajuți copiii și oamenii dragi atunci când banii contează cel mai mult pentru ei, nu doar prin moștenire.
- Îți planifici și etapa de cheltuire, nu doar pe cea de acumulare.
- Sănătatea e cel mai valoros activ; fără ea, banii valorează mai puțin.
10. Investitorul inteligent (Benjamin Graham)
Titlul original: The Intelligent Investor
Mai grea și mai veche, dar te învață distincția care contează. Merită citită după ce ai început deja să investești.
Lecțiile principale:
- Faci diferența între a investi într-o afacere și a specula pe preț.
- „Domnul Piață” îți oferă zilnic un preț; nu ești obligat să-l accepți.
- Cumperi cu o marjă de siguranță, ca să suporți greșelile de estimare.
- Investitorul „defensiv” poate obține rezultate bune cu o strategie simplă și diversificată.
- Cel mai mare dușman al investitorului e, de obicei, el însuși.
Încearcă propriile cifre în calculatorul de costuri ale fondurilor sau citește ghidul despre fonduri vs ETF-uri.
În ce ordine să le citești
- 1Independența financiară în 7 pașiPașii concreți, în contextul din România: buget, fond de urgență, prima investiție.
- 2Psihologia banilor și Cel mai bogat om din BabilonFelul în care te gândești la bani și obiceiurile de bază.
- 3Calea simplă spre bogăție și Pur și simplu continuă să cumperiCum investești simplu și regulat.
- 4Milionarul de lângă noi și Die With ZeroCum acumulezi fără să trăiești pentru imagine și cum folosești banii pentru viață.
- 5Bogle, Malkiel, apoi GrahamPentru cine vrea să înțeleagă mai adânc de ce funcționează.
Începe de aici
Independența financiară în 7 pași
Pașii de la buget la prima investiție, scriși pentru România.
Ia eBook-ul, €15 →Sau tipărită, pe Cărturești.
Întrebări frecvente
Care e cea mai bună carte de educație financiară pentru începători?
Dacă ești în România, „Independența financiară în 7 pași”, pentru că e scrisă pentru brokerii, impozitele și titlurile de stat de aici. Apoi „Psihologia banilor” de Morgan Housel, pentru felul în care te gândești la bani, și „Calea simplă spre bogăție” de JL Collins, pentru cum investești concret.
În ce ordine să citesc cărțile despre bani?
Întâi pașii concreți pentru România (Independența financiară în 7 pași), apoi relația cu banii (Housel, Clason), apoi investițiile simple (Collins, Maggiulli), apoi Milionarul de lângă noi și Die With Zero și, la final, Bogle, Malkiel și Graham, pentru cine vrea să înțeleagă mai adânc.
Există cărți de educație financiară scrise pentru România?
Puține. Majoritatea exemplelor sunt americane, așa că le adaptezi: ETF-uri UCITS în loc de fonduri americane și regulile fiscale românești. „Independența financiară în 7 pași” e scrisă pentru cititorul din România.
Merită „Tată bogat, tată sărac”?
E populară și motivează, dar are sfaturi discutabile și puține explicații practice. Din acest motiv nu e pe listă.
Ajunge să citesc, sau trebuie să și investesc?
Cărțile îți dau principiile, dar rezultatul vine din ce faci lunar: buget, fond de urgență, investiție automată. Cel mai bun moment să aplici ce ai citit e luna asta, cu o sumă mică.
Citește în continuare
Vlad Caluș
Co-fondator Planable (vândută în 2025), Forbes 30 Sub 30. Autor: Independența financiară în 7 pași. Investește pe termen lung în ETF-uri. Mai multe despre mine →