Plan concret spre independența financiară în România
De Vlad Caluș · Actualizat 13 octombrie 2026 · 9 min citire
Un plan concret spre independența financiară are trei piese: o țintă (de regulă 25 de ori cheltuielile tale anuale), o rată de economisire pe care o poți ține ani la rând și o investiție lunară automată în fonduri diversificate cu costuri mici. Înainte de investiții vin fondul de urgență și închiderea datoriilor scumpe.
Mai jos ai calculul țintei, pașii în ordine (aceiași pe care i-am descris în cartea mea) și impozitele pe care le plătești în România în 2026.
- Ținta ta: cheltuielile anuale × 25 (regula de 4%). Pentru mai multă siguranță: × 28–33.
- Rata de economisire contează mai mult decât randamentul: decide în câți ani ajungi.
- Ordinea: obiective, buget, automatizare, fond de urgență, datorii, investiții, monitorizare.
- Investiția lunară automată bate „momentul potrivit”.
- În 2026 plătești 3% sau 6% pe câștig prin broker român, 16% prin broker străin fără reținere.
Pasul 0: care e ținta ta
Numărul tău de independență financiară e suma de la care o retragere anuală de aproximativ 4% ți-ar acoperi cheltuielile. Matematic, asta înseamnă cheltuielile anuale înmulțite cu 25.
Contează cheltuielile, nu venitul. Cine cheltuie mai puțin are nevoie de o țintă mai mică și o atinge mai repede.
Calculează-ți ținta și anul în care ai putea ajunge acolo în calculatorul FIRE.
Regula de 4% și limitele ei
Regula vine din studiul Trinity (1998), pe date istorice din SUA: o retragere de 4% în primul an, ajustată apoi cu inflația, a rezistat în cele mai multe perioade de 30 de ani. E un reper, nu o garanție.
Poți testa cât ține un portofoliu la diferite rate de retragere în calculatorul de retrageri.
Rata de economisire decide în câți ani ajungi
Rata de economisire e procentul din venitul net pe care îl investești. Ea lucrează de două ori: crește suma investită și micșorează ținta, pentru că trăiești din mai puțin.
În cartea mea am scris că obiectivul meu era să economisesc constant cel puțin 60% din venit și să-mi cresc veniturile cu cel puțin 15% pe an. Nu trebuie să pornești de acolo: și 20–30% te mută mult mai aproape decât 0%.
Planul în 7 pași
Sunt pașii din cartea mea, „Independența financiară în 7 pași”, pe scurt. Ordinea contează: fiecare pas îl face pe următorul mai ușor.
- 1Îți scrii obiectivele și de ce le vreiO țintă cu cifră și dată, plus motivul tău. Motivul te ține pe drum în anii în care nu se vede progresul.
- 2Îți organizezi bugetulNotezi lunar venitul, cheltuielile, rata de economisire și valoarea investițiilor, în aceeași zi a lunii.
- 3Automatizezi baniiCheltuielile fixe, economiile și depunerea la broker pleacă automat, imediat după salariu. Economisești la începutul lunii, nu din ce rămâne.
- 4Construiești fondul de urgență3–6 luni de cheltuieli esențiale (12 dacă venitul e nesigur), într-un cont separat.
- 5Scapi de datoriile scumpeCarduri de credit, credite de nevoi personale. Puține investiții bat sigur o dobândă de 15–20% pe an.
- 6Faci prima investițieDe regulă un ETF global, cu o sumă lunară pe care o poți ține ani la rând.
- 7Monitorizezi și ajusteziTe uiți lunar, nu zilnic. O dată pe an îți reechilibrezi alocarea și îți crești suma investită când crește venitul.
Fondul de urgență are ghidul lui și calculatorul lui. Pentru prima investiție, vezi ghidul pentru începători.
Fă-ți planul cu cifrele tale
Toți pașii de mai sus au un calculator gratuit pe minimalistu.eu, fără cont. Îți ia cam 5 minute să afli ținta ta, în câți ani ai putea ajunge și cât fond de urgență îți trebuie. Cifrele din capturi sunt doar valorile de pornire ale calculatoarelor, nu recomandări.
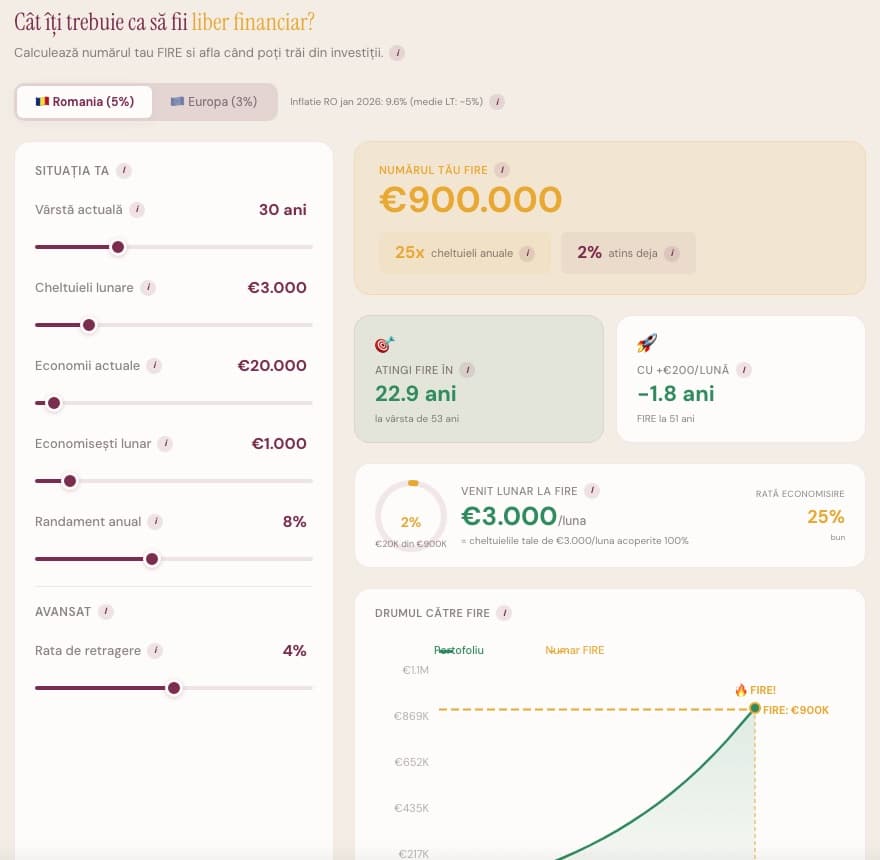
Calculator FIRE: ținta ta și în câți ani ajungi
Pui vârsta, cheltuielile, economiile și cât investești lunar. Vezi numărul tău și ce se schimbă dacă pui deoparte cu 200 € mai mult pe lună.
Încearcă calculatorul FIRE →
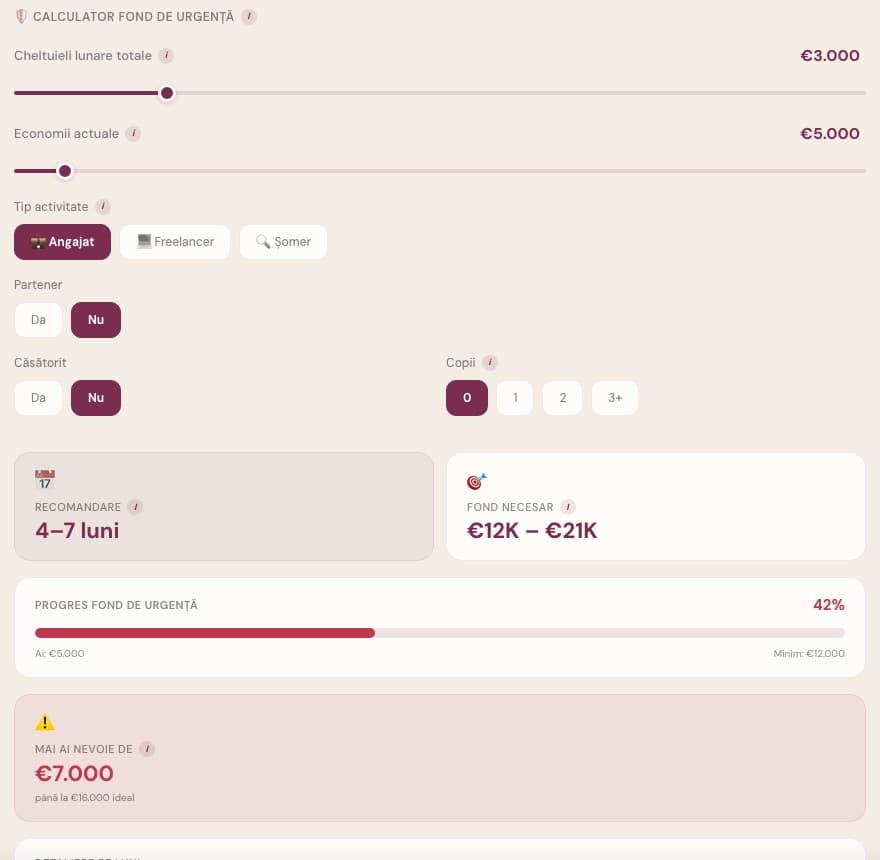
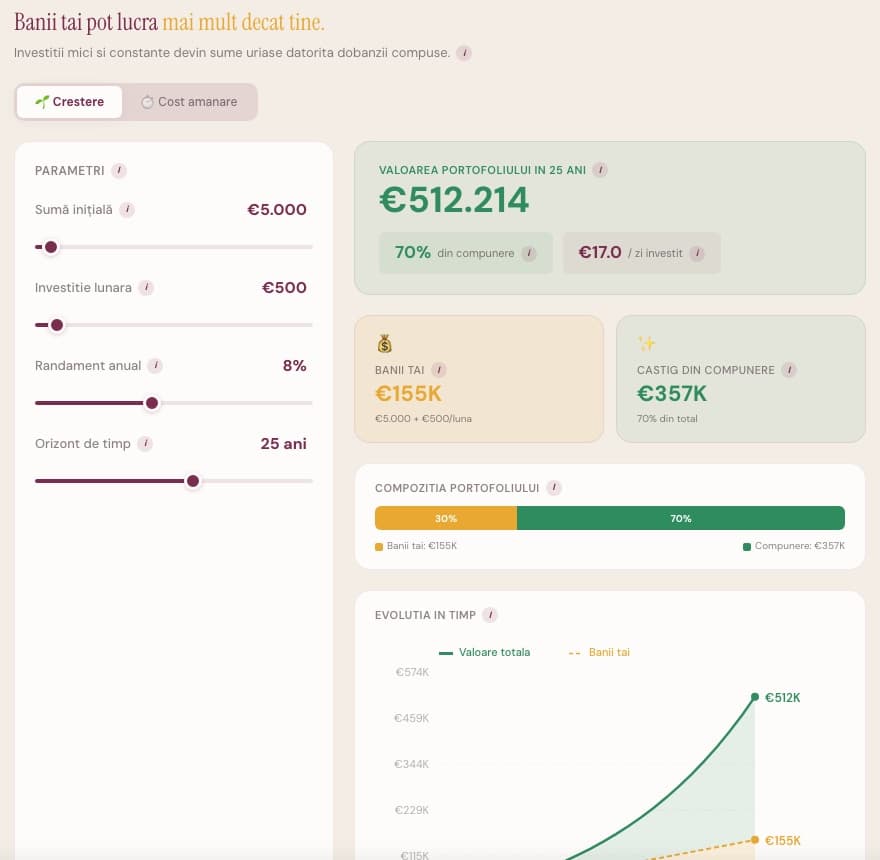
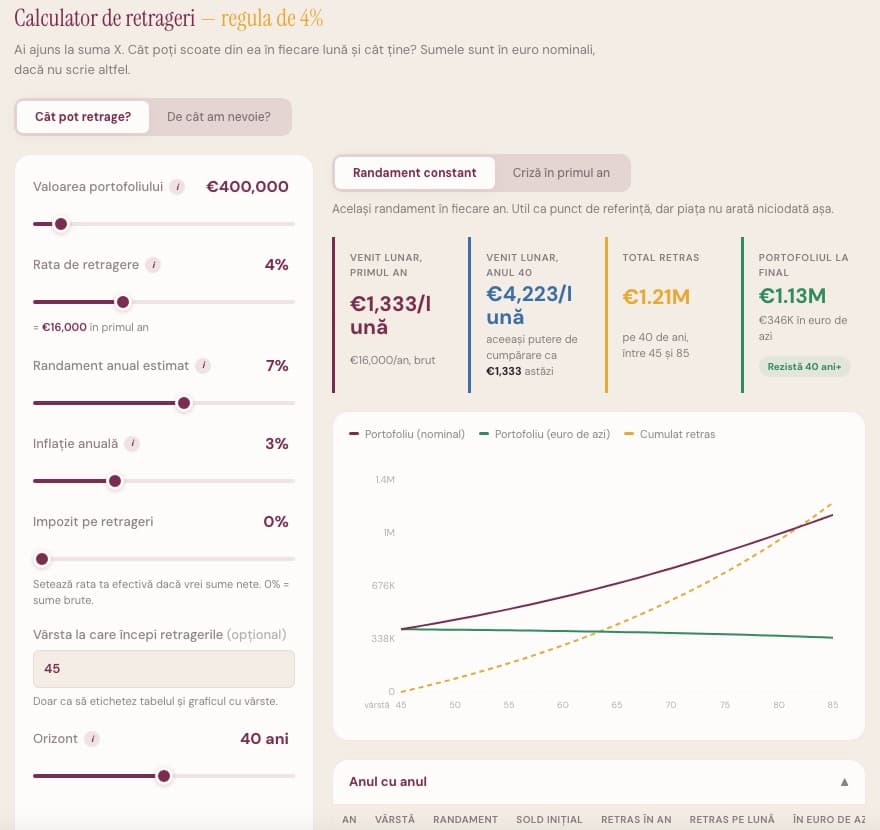
Cum arată sistemul meu
Pe scurt, așa cum l-am descris în carte: venitul intră la începutul lunii, iar două zile mai târziu pleacă automat chiria, asigurarea, bugetul casei și depunerile la brokeri. Economiile le țin în trei conturi separate, pe obiective pe termen scurt, mediu și lung.
O dată pe lună, în aceeași zi, îmi verific bugetele, cheltuielile lunii trecute, rata de economisire și cum au evoluat investițiile. Fără automatizare, aș lua în fiecare lună aceleași decizii și, la un moment dat, aș uita.
Ca exemplu personal, nu ca recomandare: azi am aproximativ 68% din portofoliu în ETF-uri și 13% în titluri de stat Fidelis. De ce vreau independența financiară? Pentru timp: să-l petrec cu familia, cu părinții și pe lucrurile care contează, nu după programul altcuiva.
Unde ții banii pe drum
| Rol în plan | Unde îl poți ține | De ce |
|---|---|---|
| Fond de urgență | Cont de economii sau depozit | Acces rapid, fără risc de scădere a valorii |
| Obiective în 1–5 ani | Titluri de stat (Fidelis, Tezaur) | Dobândă fixă, risc mic |
| Independența financiară (10+ ani) | ETF-uri globale, costuri mici | Randament de regulă mai mare pe termen lung, cu scăderi pe drum |
| Pensie, cu avantaj fiscal | Pilonul 2, Pilonul 3, viitoarele conturi CEI | Deduceri sau scutiri, dar bani blocați până la pensie |
Detalii în ghidurile despre titlurile de stat, Pilonul 3 și conturile CEI.
Impozitele pe investiții în 2026
| Broker român (ex. Tradeville) | Broker străin fără reținere (ex. Interactive Brokers) | |
|---|---|---|
| Câștig la vânzare | 3% (deținut ≥ 365 de zile) sau 6% (< 365 de zile), reținut de broker | 16%, declarat de tine în Declarația unică |
| Dividende | 16% | 16% |
| CASS | Doar dacă veniturile din investiții trec de pragurile anuale | La fel |
La titlurile Fidelis din ediția din octombrie 2026, dobânzile și câștigurile sunt neimpozabile (BVB). Dacă ai PFA sau SRL, regulile pentru banii scoși din firmă sunt altele; pentru situația ta, discută cu un contabil.
Planul tău
Vrei planul făcut pe cifrele tale?
În Apelul de strategie trecem împreună prin ținta ta, rata de economisire și unde stau banii, într-o oră.
Vreau planul meu →Preferi să-l faci singur? Toți pașii, cu exemple și teme, sunt în cartea „Independența financiară în 7 pași”.
Întrebări frecvente
De câți bani am nevoie pentru independența financiară în România?
Ca regulă generală, de aproximativ 25 de ori cheltuielile tale anuale. De exemplu, la 8.000 lei cheltuieli pe lună (96.000 lei pe an), ținta ar fi în jur de 2,4 milioane lei. Exemplul e ilustrativ: cifra ta depinde de cheltuielile tale, nu de venit.
Ce este regula de 4% și se aplică în România?
Regula de 4% spune că, istoric, o retragere de 4% din portofoliu în primul an, ajustată apoi cu inflația, a rezistat de cele mai multe ori 30 de ani. Vine din date americane, deci nu e o garanție. Pentru perioade mai lungi sau pentru mai multă siguranță, mulți folosesc 3–3,5%.
În cât timp pot ajunge la independența financiară?
Depinde mai ales de rata de economisire. Într-un exemplu ilustrativ cu randament real de 5% pe an, cine investește 20% din venit ar avea nevoie de aproximativ 37 de ani, iar cine investește 50% de aproximativ 17 ani.
Ce fac întâi: fond de urgență, datorii sau investiții?
De regulă, în ordinea asta: fond de urgență de 3–6 luni de cheltuieli, apoi închizi datoriile scumpe (carduri de credit, credite de nevoi personale), apoi începi investiția lunară.
Ce impozite plătesc pe investiții în 2026?
Prin broker român, câștigul la vânzare se impozitează cu 3% dacă ai deținut titlurile cel puțin 365 de zile și cu 6% dacă le-ai deținut mai puțin, reținut la sursă. Prin broker străin fără reținere plătești 16% și declari singur. Dividendele au 16%, iar CASS se datorează doar peste pragurile anuale.
Am nevoie de PFA sau SRL ca să ajung la independența financiară?
Nu. O firmă poate schimba cât din venit îți rămâne după taxe, dar planul rămâne același: cheltuieli sub control, rată de economisire mare și investiții constante. Pentru forma potrivită situației tale, discută cu un contabil.
Citește în continuare
Surse
Date verificate la 8 octombrie 2026.
- ANAF: modificările fiscale din 2026 (3%/6% prin intermediar român, 16% fără intermediar, dividende 16%)
- Legea nr. 239/2025 (text publicat de ANAF)
- BVB, oferta Fidelis octombrie 2026: titlurile Fidelis sunt neimpozabile (dobânzi și câștiguri de capital)
- Studiul Trinity (Cooley, Hubbard și Walz, 1998), originea regulii de 4%: rezumat
Vlad Caluș
Co-fondator Planable (vândută în 2025), Forbes 30 Sub 30. Autor: Independența financiară în 7 pași. Investește pe termen lung în ETF-uri. Mai multe despre mine →